Купуємо квартиру на вторинному ринку в кредит від Ощадбанку
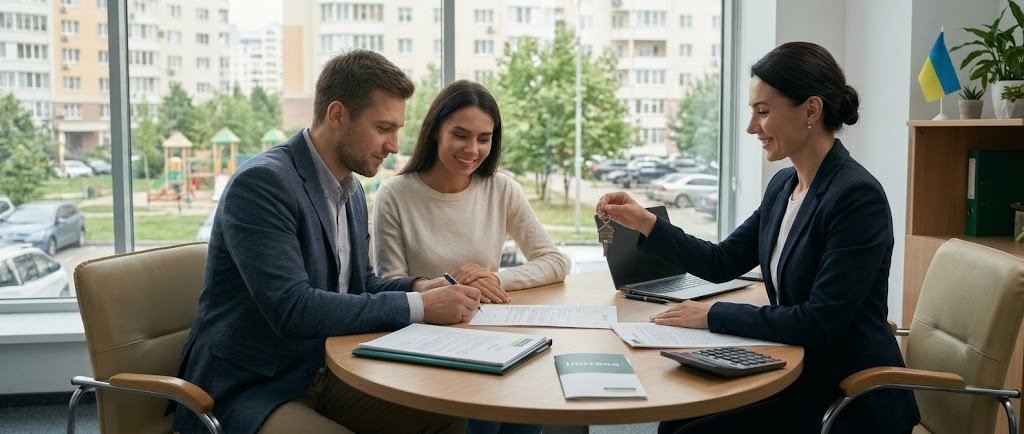
Придбання житла на вторинному ринку нерухомості залишається найпопулярнішим варіантом розв’язання житлового питання для більшості українських родин. Можливість заселитися у квартиру одразу після посвідчення договору у нотаріуса, наявність обжитого благоустроєного району, дитячих садків, шкіл та сформованої транспортної мережі вигідно вирізняють готове житло на тлі новобудов. Проте зібрати повну суму для купівлі за рахунок одних лише накопичень в умовах інфляційного зростання цін буває вкрай складно.
У таких умовах надійним фінансовим інструментом стає класична банківська іпотека з прозорими умовами. Повні тарифи та параметри кредитування житла на вторинному ринку представлені за посиланням https://www.oschadbank.ua/credit/nerukhomist-na-vtorinnomu-rinku, де клієнти можуть ознайомитися з вимогами до квартир, розмірами першого внеску та фіксованими процентними ставками державного банку без ризику прихованих переплат.
Фінансові умови іпотеки на вторинне житло від Ощадбанку
- Сума кредитування: від 100 000 до 10 000 000 гривень на придбання готової квартири або житлового будинку;
- Тривалий термін кредиту: від 1 до 20 років (12–240 місяців) із можливістю гнучкого вибору графіка платежів;
- Початковий власний внесок позичальника: від 30% вартості житла відповідно до акта незалежної оцінки;
- Фіксована процентна ставка: 18,5% річних при внесенні авансу від 50% або 18,9% річних при авансі від 30%;
- Альтернативна змінювана ставка: 16,99% річних на перші 12 місяців кредитування (надалі UIRD3m + 4%);
- Разова банківська комісія за надання кредиту: 0,99% від суми позики, але не менше 1 000 грн;
- Схеми погашення на вибір: класична (із зменшенням платежу) або ануїтетна (рівними частинами);
- Можливість включення до розрахунку сукупного доходу сім’ї для збільшення максимальної суми кредиту;
- Відсутність мораторію та штрафів за дострокове закриття іпотечного зобов’язання;
Комплексний правовий аудит заставної квартири
Головна небезпека вторинного ринку криється в юридичній історії об’єкта нерухомості: наявності попередніх незаконних приватизацій, прав неповнолітніх мешканців, спадкових судових спорів чи податкових арештів. Оформлюючи іпотеку в державному банку, покупець отримує надійний захист: юридична служба Ощадбанку проводить безкомпромісний аудит усіх правовстановлюючих документів, виключаючи ризик купівлі проблемного майна.
Обов’язкове страхування предмета іпотеки за тарифом до 0,25% на рік додатково захищає інвестиції від наслідків пожеж, аварій водогону чи стихійних лих.
Також банк здійснює перевірку продавця за реєстрами боржників та судовими реєстрами для виключення будь-яких судових оскаржень у майбутньому.
Алгоритм виходу на безпечну нотаріальну угоду
Процедура оформлення включає підбір квартири, отримання позитивного рішення кредитного комітету банку за підтвердженими доходами позичальника, проведення сертифікованої оцінки та підписання договорів купівлі-продажу та іпотеки у нотаріуса. Клієнт зберігає законне право на безкоштовне дострокове погашення кредиту в будь-який момент без сплати пені чи комісій.
Завдяки переказу коштів продавцю через офіційний поточний рахунок у день укладання угоди сторони повністю убезпечені від фальшивих купюр або пограбування під час передачі готівки.
Державний банк забезпечує максимальну фінансову надійність кожного етапу угоди, гарантуючи захист інтересів позичальника та його родини.
Такий зважений підхід перетворює купівлю вторинного житла на безпечний та зрозумілий процес, даруючи родині власну затишну оселю на довгі десятиліття.